Un véhicule en leasing doit être assuré, qu’il soit loué en LOA, en LLD ou dans le cadre d’un crédit-bail. La seule garantie imposée par la loi pour circuler est la responsabilité civile, aussi appelée assurance au tiers. Elle indemnise les dommages corporels et matériels causés à autrui.
Cette couverture minimale ne protège toutefois ni la voiture louée, ni le conducteur responsable. Pendant la location, le véhicule appartient généralement au bailleur. Celui-ci peut donc prévoir dans le contrat de leasing des garanties plus étendues, telles que le vol, l’incendie, les dommages accidentels ou la garantie perte financière. Les exigences écrites du bailleur s’ajoutent à l’assurance automobile obligatoire.
Données clés :
- La responsabilité civile est l'unique assurance obligatoire pour les véhicules en leasing, couvrant les dommages causés aux tiers, mais ne protège pas le véhicule loué ni le conducteur responsable.
- Les bailleurs peuvent exiger des garanties supplémentaires telles que le vol, l'incendie, les dommages tous accidents et la garantie perte financière, qui sont souvent nécessaires pour des véhicules neufs ou de valeur élevée.
- Les contrats de leasing (LOA, LLD, crédit-bail) imposent des obligations similaires en matière d'assurance, mais les conditions spécifiques peuvent varier selon le type de location et l'usage du véhicule.
- Avant de souscrire une assurance, il est crucial de vérifier la conformité des garanties avec les exigences du bailleur, ainsi que les franchises et exclusions qui pourraient affecter l'indemnisation en cas de sinistre.
La responsabilité civile est la seule garantie obligatoire par la loi
Tout véhicule terrestre à moteur doit être couvert au minimum par une garantie de responsabilité civile. Cette obligation vaut de la même façon pour une voiture achetée, financée à crédit ou acquise par un système de leasing.
La responsabilité civile couvre les préjudices causés aux tiers lorsque le conducteur est responsable d’un accident : autre automobiliste, piéton, cycliste, passager ou propriétaire d’un bien endommagé. Elle ne prend pas en charge les réparations du véhicule en leasing lorsqu’elles incombent au locataire, ni les blessures de ce dernier.
Rouler sans assurance constitue un délit. En outre, si le véhicule est endommagé, détruit ou volé sans couverture suffisante, le locataire peut rester redevable envers la société de leasing des sommes prévues par le contrat.
Les garanties que le bailleur peut exiger pour une voiture en leasing
Une assurance au tiers peut suffire au regard de la loi, mais elle répond rarement aux conditions prévues pour une LOA ou une LLD, en particulier pour une voiture neuve ou de valeur élevée. Le bailleur cherche à protéger un véhicule dont il reste propriétaire jusqu’à la fin de la location ou à la levée de l’option d’achat.
Avant de signer, lisez les conditions générales et particulières : niveau de couverture demandé, franchise maximale éventuelle, déclaration du bailleur, attestation à fournir et conséquences d’une résiliation de l’assurance. Un devis assurance voiture doit ensuite être vérifié garantie par garantie pour s’assurer qu’il respecte ces exigences.
| Garantie | Statut habituel | Ce qu’elle couvre |
|---|---|---|
| Responsabilité civile | Obligatoire par la loi | Les dommages causés aux tiers. |
| Vol et incendie | Souvent exigée par le bailleur | La disparition du véhicule ou les dommages liés à un incendie, selon les conditions du contrat. |
| Dommages tous accidents | Souvent exigée ou fortement recommandée | Les dommages au véhicule assuré, y compris après un accident responsable, sous réserve des exclusions et de la franchise. |
| Garantie perte financière | Fréquente en LOA, LLD et crédit-bail | Tout ou partie de l’écart entre l’indemnisation versée et la somme restant due au bailleur après un vol ou une destruction totale. |
| Garantie du conducteur | Recommandée | Les dommages corporels du conducteur responsable, dans les limites prévues. |
| Assistance et véhicule de remplacement | Optionnelles | Le dépannage, le remorquage et, selon le contrat, une solution de mobilité temporaire. |
Les options d’assurance leasing peuvent être proposées par le loueur ou souscrites auprès d’un assureur de votre choix. Elles ne sont pas toujours incluses dans les mensualités de location. Lorsqu’une assurance est présentée comme incluse, demandez le détail des garanties, des exclusions et des franchises applicables.
L’assurance tous risques est-elle obligatoire en LOA ou en LLD ?
L’assurance tous risques n’est pas une obligation légale générale. Elle peut en revanche devenir obligatoire au titre du contrat de leasing. Certains contrats LLD et LOA imposent explicitement une formule tous risques. D’autres demandent des garanties équivalentes, couvrant les dommages au véhicule, le vol, l’incendie et parfois les événements climatiques.
Une formule tous risques ne procure pas la même couverture dans tous les contrats d’assurance. Vérifiez les franchises, les exclusions, les plafonds d’indemnisation, les conditions de prêt du volant et le traitement d’un sinistre automobile. Des dommages sur certains équipements ou accessoires peuvent, par exemple, rester à la charge du locataire.
Avec une assurance au tiers, un accident responsable entraînant la destruction de la voiture ne donne pas lieu à une indemnisation des dommages subis par le véhicule loué. Le contrat de location ne prend pas automatiquement fin pour autant. Le bailleur peut réclamer le montant prévu pour solder l’opération de financement automobile.
La garantie perte financière limite le risque de dette après un sinistre grave
La garantie perte financière est une assurance complémentaire particulièrement utile en leasing. Après un vol non retrouvé ou une destruction totale, l’indemnisation versée par l’assureur dépend des règles du contrat, souvent de la valeur du véhicule au jour du sinistre. Elle peut être inférieure au montant demandé par le bailleur pour mettre fin au contrat.
La garantie perte financière peut couvrir tout ou partie de cette différence. Son fonctionnement varie selon les contrats : solde restant dû, loyers restant à courir, premier loyer majoré, dépôt de garantie et frais éventuels ne sont pas nécessairement pris en charge de la même manière. La vérification du contrat d’assurance est donc indispensable avant la souscription.
Cette garantie ne remplace pas une couverture des dommages. Pour intervenir après un accident responsable, elle est habituellement associée à une assurance tous risques ou à une formule comprenant les dommages tous accidents.
LOA, LLD et crédit-bail : les obligations d’assurance restent proches
La règle légale est identique dans les trois cas : la responsabilité civile est obligatoire. Les différences concernent surtout le contenu du contrat de location, l’usage du véhicule et les modalités de fin de contrat.
- LOA, location avec option d’achat : le locataire peut acheter le véhicule à l’échéance prévue. Jusqu’à l’exercice de cette option, le bailleur reste propriétaire et peut imposer des garanties précises.
- LLD, location longue durée : le véhicule est en principe restitué à la fin de la location. Les dommages non réparés et les dégradations dépassant l’usure normale peuvent entraîner des frais lors de la restitution.
- Crédit-bail : ce mode de financement est souvent utilisé par les professionnels. Les contrats peuvent prévoir des conditions particulières liées à l’usage professionnel, aux conducteurs autorisés ou au type de véhicule.
Dans tous les cas, le locataire doit maintenir l’assurance pendant toute la durée du contrat. Une résiliation sans remplacement immédiat de la couverture peut constituer un manquement aux obligations prévues envers le bailleur leasing.
Les points à contrôler avant de souscrire une assurance véhicule leasing
Le prix ne suffit pas à choisir une assurance pour une voiture en leasing. Comparez les contrats sur leur conformité avec les conditions du loueur et sur le reste à charge possible après un accident, un vol ou un incendie.
- Le véhicule, sa motorisation, son usage privé ou professionnel et son lieu de stationnement sont correctement déclarés.
- Le bailleur est indiqué lorsque le contrat de leasing ou l’assureur le demande.
- Les garanties exigées figurent bien dans l’offre : dommages, vol, incendie et perte financière si elle est imposée.
- Le montant des franchises reste supportable, y compris en cas de bris de glace, de vol ou d’accident responsable.
- Les conducteurs habituels ou occasionnels sont déclarés conformément au contrat. Un prêt de volant non autorisé peut réduire l’indemnisation.
- L’assistance couvre les situations utiles au conducteur : panne, remorquage et, si nécessaire, véhicule de remplacement.
- La garantie conducteur prévoit une protection adaptée en cas de blessures, puisque la responsabilité civile ne couvre pas automatiquement le conducteur responsable.
Accident, vol et restitution : les démarches à prévoir
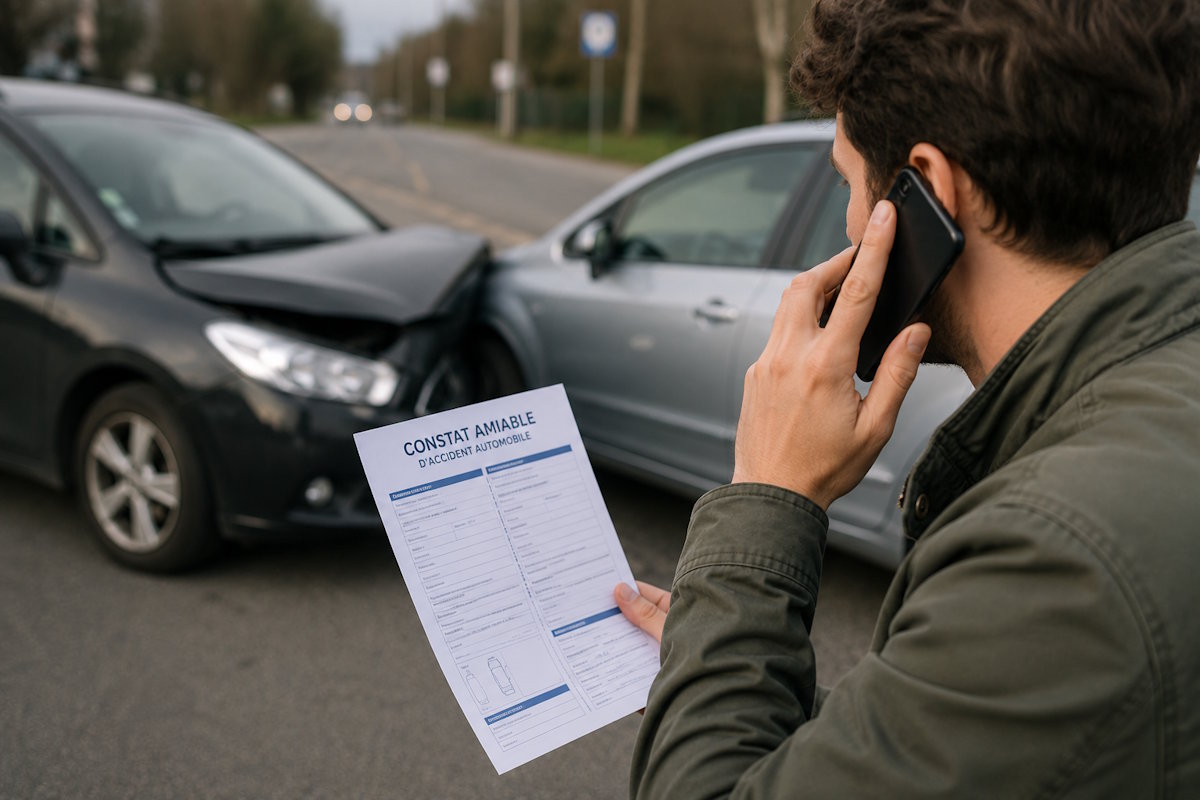
Après un accident, prenez les mesures de sécurité nécessaires, remplissez un constat amiable lorsque cela est possible, puis déclarez le sinistre dans le délai prévu par votre assurance. Informez aussi le bailleur si le contrat le prévoit, notamment lorsque le véhicule est immobilisé, gravement endommagé ou déclaré irréparable.
En cas de vol, un dépôt de plainte est généralement nécessaire en plus de la déclaration à l’assureur. Avant toute réparation, respectez la procédure d’expertise et les éventuelles instructions du loueur. Une intervention non autorisée peut compliquer la gestion des sinistres.
À la restitution d’un véhicule en LLD, l’assurance ne couvre pas automatiquement l’usure anormale ou les frais de remise en état facturés par le loueur. Une rayure, un choc ou une pièce manquante peut relever d’un sinistre à déclarer avant la restitution, ou des règles d’état du véhicule prévues au contrat.
Quel est le coût d’une assurance pour une voiture en leasing ?
Le coût de l’assurance leasing dépend notamment du profil du conducteur, du véhicule, de la zone de circulation, du kilométrage, de l’usage déclaré, du bonus-malus et des garanties choisies. Une formule incluant les dommages, le vol, l’incendie, l’assistance et la perte financière coûte généralement plus cher qu’une assurance au tiers.
Il n’est pas possible de déduire la qualité d’une couverture du seul montant des mensualités, ni d’un prix affiché en euros. Si des assurances sont proposées avec la location, comparez le coût global avec une souscription séparée, mais aussi les franchises, les exclusions et l’étendue réelle de l’indemnisation.
Le choix pertinent consiste d’abord à respecter les garanties obligatoires prévues par le bailleur, puis à retenir un niveau de franchise et de protection compatible avec les sommes que vous pourriez assumer après un sinistre grave.
Questions fréquentes
Qui doit assurer une voiture en leasing ?
En pratique, le locataire souscrit l’assurance et paie la cotisation, sauf lorsqu’une couverture est incluse dans le contrat de location. Le bailleur reste généralement propriétaire du véhicule pendant la LOA, la LLD ou le crédit-bail.
Peut-on choisir son propre assureur pour une LOA ou une LLD ?
Oui, si le contrat choisi respecte toutes les garanties et conditions exigées par la société de leasing. Le loueur peut proposer une assurance, mais vous devez comparer son contenu avec les obligations inscrites dans votre contrat de location.
La garantie perte financière rembourse-t-elle automatiquement le premier loyer majoré ?
Non. La prise en charge d’un premier loyer majoré, d’un apport, d’un dépôt de garantie ou de certains frais dépend de la définition précise de la garantie. Consultez les conditions particulières avant de souscrire.
Peut-on résilier l’assurance d’un véhicule en leasing ?
Vous pouvez changer d’assureur selon les règles applicables à votre contrat, à condition que le véhicule reste assuré sans interruption et que les nouvelles garanties répondent toujours aux exigences du bailleur. Une nouvelle attestation peut être demandée.
Foire aux questions
Comment obtenir un devis d'assurance auto rapidement?
Pour obtenir un devis d'assurance auto rapidement, remplissez notre formulaire en ligne en quelques minutes. Vous recevrez une estimation personnalisée avec différentes formules adaptées à vos besoins.
Quelles garanties sont obligatoires pour un véhicule en leasing?
La seule garantie imposée par la loi pour un véhicule en leasing est la responsabilité civile. Cette couverture est essentielle pour circuler légalement sur la route.
Quel est le délai de validité d'un devis d'assurance auto?
Le devis d'assurance auto est valable pendant 30 jours. Cela vous laisse le temps de réfléchir à votre choix et d'ajuster les garanties si nécessaire.
Comment personnaliser les garanties dans mon devis auto?
Vous pouvez personnaliser les garanties dans votre devis auto en choisissant entre différents niveaux de couverture, en ajoutant des options spécifiques comme le bris de glace ou l'assistance 0km.
Combien de temps faut-il pour réaliser un devis d'assurance auto?
La réalisation d'un devis d'assurance auto en ligne prend seulement quelques minutes grâce à notre formulaire optimisé qui vous guide étape par étape.